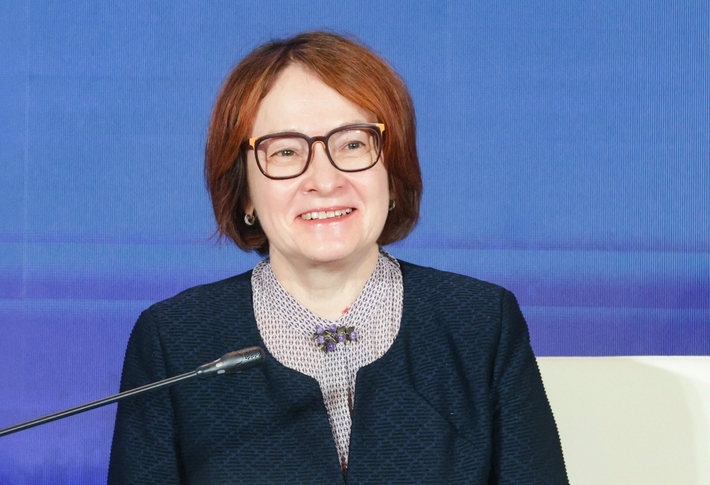
تكشف تصريحات مسؤولي البنوك المركزية حول العالم عن التحدي الأكبر الذي يواجه الإدارة المالية المعاصرة: كيف يمكن الحفاظ على وتيرة النمو التشغيلي ومستويات الإنتاجية في وقت تفرض فيه معدلات التضخم المرتفعة تشديداً نقدياً صارماً وارتفاعاً حاداً في تكلفة الاقتراض؟ هذا التساؤل برز مجدداً في تصريحات البنك المركزي الروسي الأخيرة، والتي توقعت نمو الناتج المحلي الإجمالي بنحو 1% بنهاية العام رغم التحديات المعقدة، مدعوماً بنشاط قطاعات الآلات والمعدات ونمو الطلب الاستهلاكي المحلي، مع التأكيد على أن تيسير الائتمان طويل الأجل—لا سيما في قطاعات حيوية كالتمويل العقاري—يظل مرهوناً بكبح جماح التضخم أولاً. من منظور الاستشارات المالية وإدارة الأعمال، لا تعكس هذه المعطيات واقع اقتصاد بعينه فحسب، بل تمثل نموذجاً حياً لديناميكيات إدارة السيولة ورأس المال العامل للشركات العاملة في بيئات ناشئة أو تشهد تحولات هيكلية وضغوطاً تضخمية، مثل السوق المصري والأسواق الإقليمية. فعندما ترتفع أسعار الفائدة البنكية وتتشدد البنوك المركزية، تصبح إدارة الهيكل التمويلي للشركة مسألة بقاء ونمو لا مجرد تمرين محاسبي روتيني. الدرس المالي الأول يتمثل في ضرورة مراجعة مزيج الديون والسيولة النقدية. الاعتماد المفرط على القروض متغيرة الفائدة في أوقات التضخم يلتهم هوامش الربح التشغيلية بسرعة غير متوقعة. لذلك، يتجه الاستشاريون الماليون دائماً إلى نصح الإدارات التنفيذية بتبني استراتيجيات تحوط مبكرة، والتركيز على التمويل الذاتي، وإعادة استثمار الأرباح المحتجزة في الأنشطة ذات العائد السريع، وتجنب الالتزامات الائتمانية طويلة الأجل التي تثقل كاهل الميزانية العمومية قبل التأكد من استقرار معدلات الفائدة. الدرس الثاني يرتبط بالتحول نحو تلبية الطلب المحلي وتطوير سلاسل القيمة الداخلية. فالبيانات تشير إلى أن قوى النمو الحقيقية في فترات التباطؤ الخارجي تنبع من تعزيز الاستهلاك المحلي وتوطين الصناعات التي كانت تعتمد على الاستيراد. وبالنسبة للمؤسسات والشركات، فإن توجيه الموارد الرأسمالية (CapEx) نحو تطوير المنتجات البديلة محلياً، وتحسين كفاءة التشغيل وخفض الهدر، يوفر حماية مزدوجة: فهو يحافظ على التدفقات النقدية الداخلة من جهة، ويقلل من التعرض لتقلبات أسعار الصرف وصدمات سلاسل الإمداد العالمية من جهة أخرى. أما المحور الثالث، فهو مراقبة مؤشرات الائتمان العقاري والاستثماري بعناية. فعندما ترتفع تكلفة القروض، تتباطأ عادة مبيعات الأصول طويلة الأجل، مما يتطلب من الشركات إعادة تصميم حلول الدفع، واستحداث آليات مرنة للتقسيط أو الشراكات الاستثمارية بدلاً من الاعتماد الحصري على التمويل البنكي التقليدي. إن التعامل مع المتغيرات الاقتصادية الكلية ليس مسؤولية الحكومات والبنوك المركزية وحدها، بل هو اختبار عملي لجاهزية الإدارات المالية في كل مؤسسة. ومن هنا تبرز أهمية الاستعانة بمستشار مالي معتمد وقادر على قراءة اتجاهات السوق، وإجراء تحليلات الحساسية للتدفقات النقدية، وبناء موازنات مرنة تضمن للشركة الحفاظ على ملاءتها المالية وتحقيق النمو حتى في ظل أصعب السيناريوهات الاقتصادية.